《中国税务报》6月29日B2版刊发
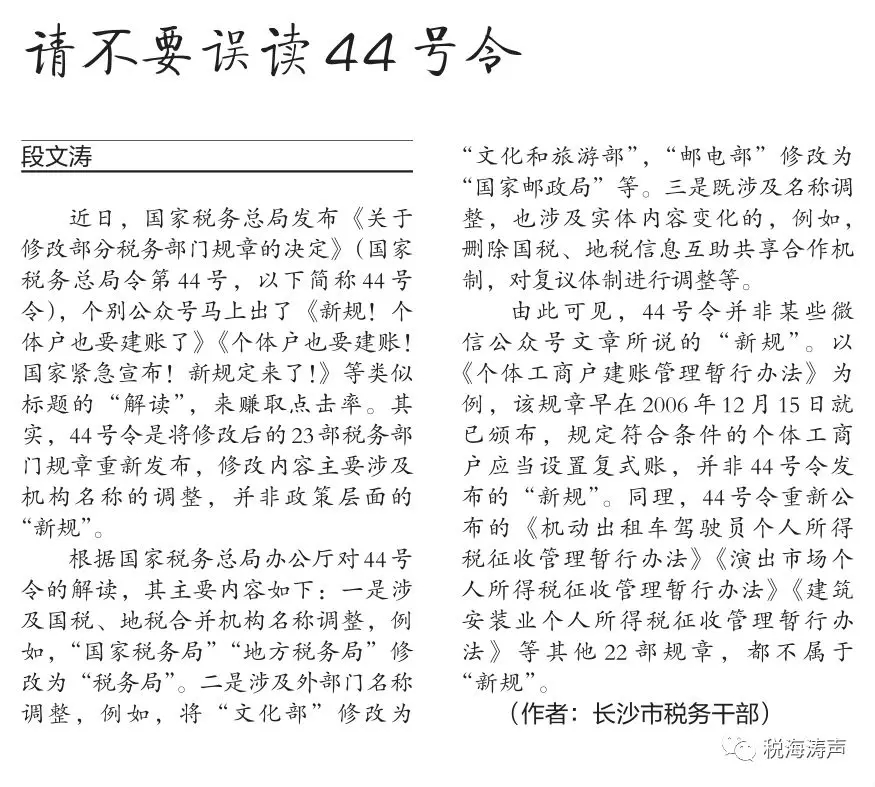
请不要误读44号令
文/段文涛
近日,国家税务总局发布《关于修改部分税务部门规章的决定》(国家税务总局令第44号,以下简称44号令),个别公众号马上出了《新规!个体户也要建账了》《个体户也要建账!国家紧急宣布!新规定来了!》等类似标题的“解读”,来赚取点击率。其实,44号令是将修改后的23部税务部门规章重新发布,修改内容主要涉及机构名称的调整,并非政策层面的“新规”。
根据国家税务总局办公厅对44号令的解读,其主要内容如下:一是涉及国税、地税合并机构名称调整,例如,“国家税务局”“地方税务局”修改为“税务局”。二是涉及外部门名称调整,例如,将“文化部”修改为“文化和旅游部”,“邮电部”修改为“国家邮政局”等。三是既涉及名称调整,也涉及实体内容变化的,例如,删除国税、地税信息互助共享合作机制,对复议体制进行调整等。
由此可见,44号令并非某些微信公众号文章所说的“新规”。以《个体工商户建账管理暂行办法》为例,该规章早在2006年12月15日就已颁布,规定符合条件的个体工商户应当设置复式账,并非44号令发布的“新规”。同理,44号令重新公布的《机动出租车驾驶员个人所得税征收管理暂行办法》《演出市场个人所得税征收管理暂行办法》《建筑安装业个人所得税征收管理暂行办法》等其他22部规章,都不属于“新规”。
来源:税海涛声