一般纳税人抵减方法
第一步
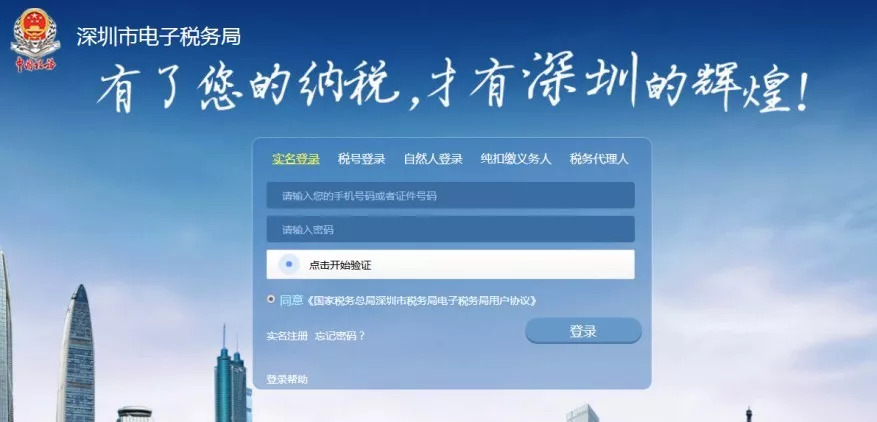
备案: 填写申报表抵减税控设备费用及发生的技术服务费前,需登录深圳市电子税务局网站进行备案(https://dzswj.sztax.gov.cn)。填写完整增值税减免备案表之后方可进行抵减税控设备费用及发生的技术服务费。
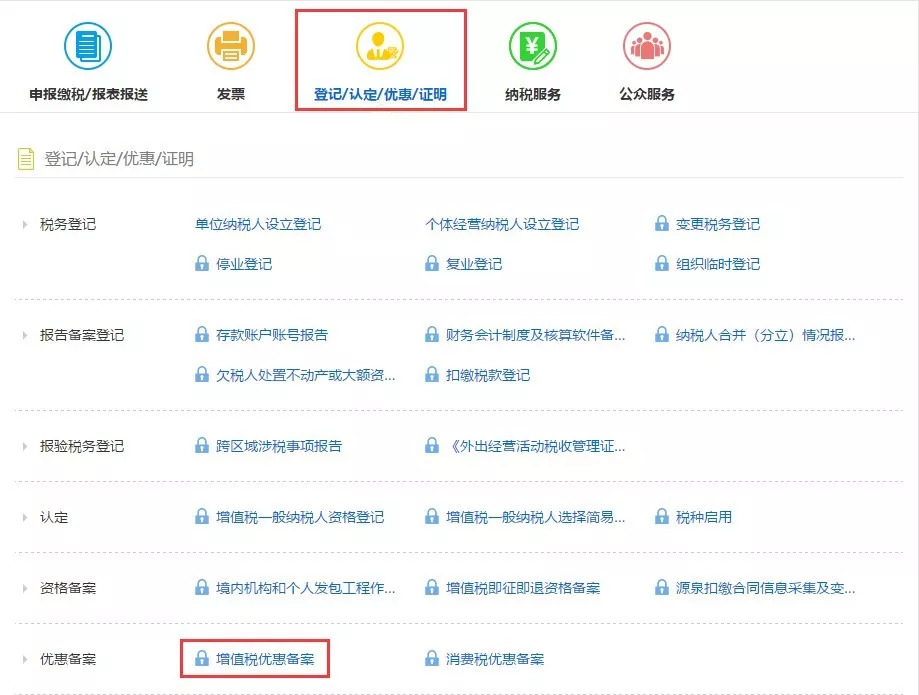
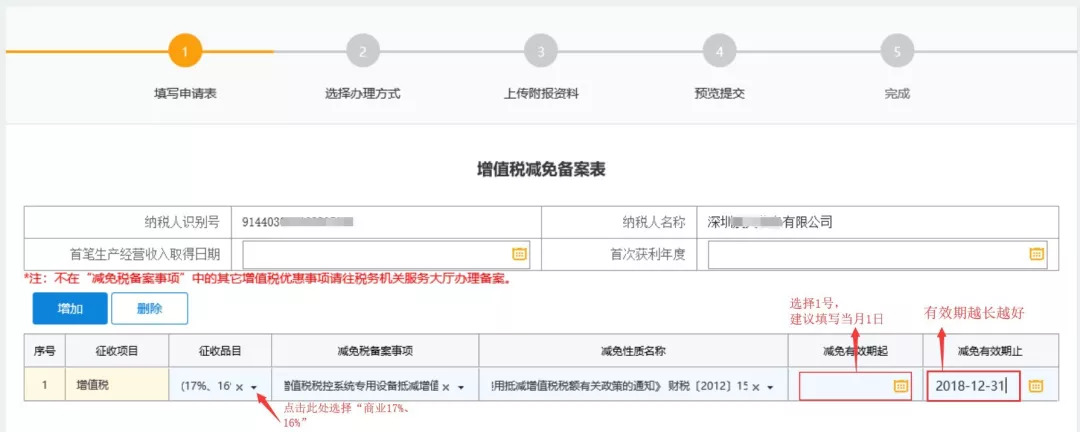
进入增值税减免备案表填写:“首笔生产经营收入取得日期”、“首次获利年度”无需填写;征收品目选择:商业(17%、16%)。
第二步
填写申报表:
购买税控专用设备支付的200元以及缴纳技术服务费的280元,用于抵减增值税时,应如何填写申报表?
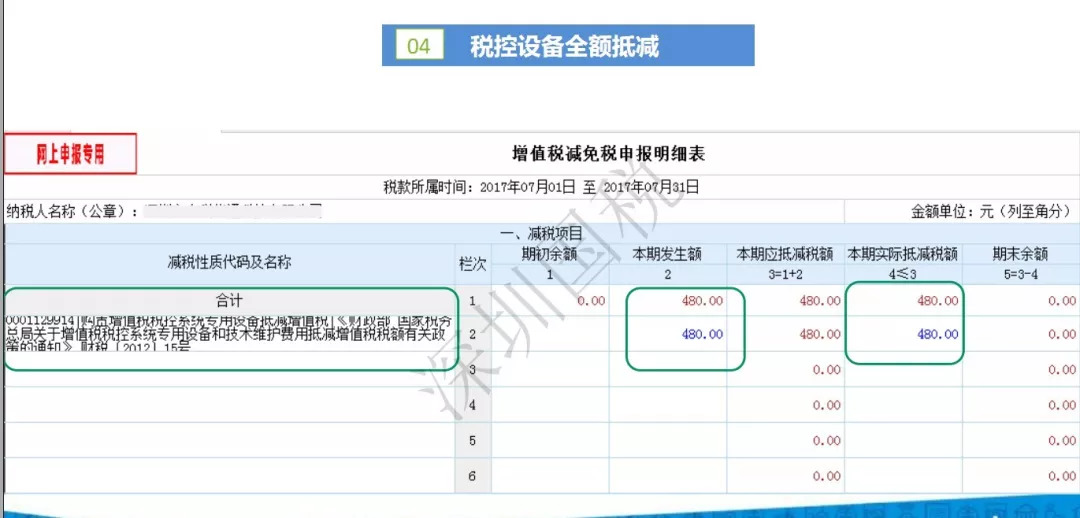
(1)首先填写《增值税减免税申报明细表》,点“增加”按钮,选择抵减代码01129914;减征名称:《财政部 国家税务总局关于增值税税控系统专用设备和技术维护费用抵减增值税税额有关政策的通知》。
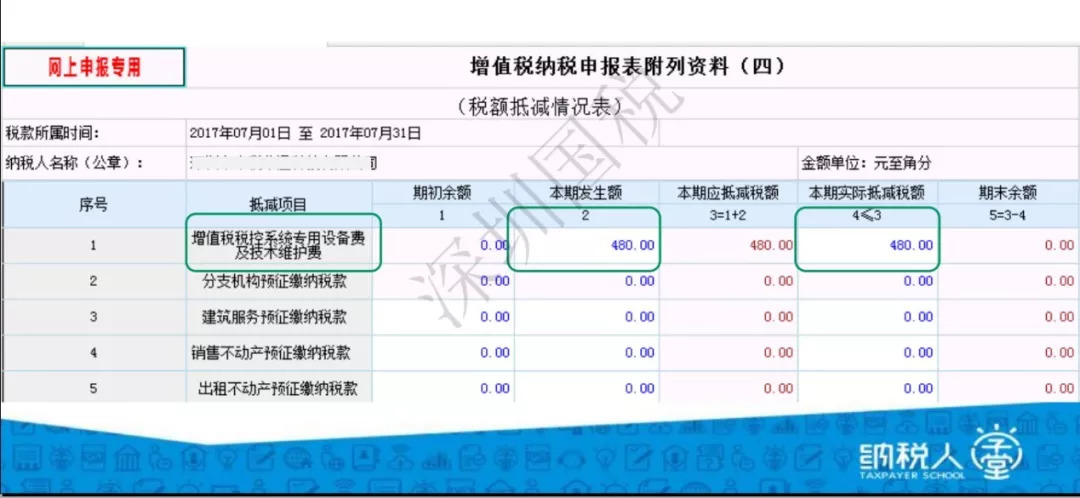
(2)在附表四:税额抵减情况表中输入抵减金额。
(3)附表填好后,在主表23栏“应纳税额减征额”自动生成相应的金额。
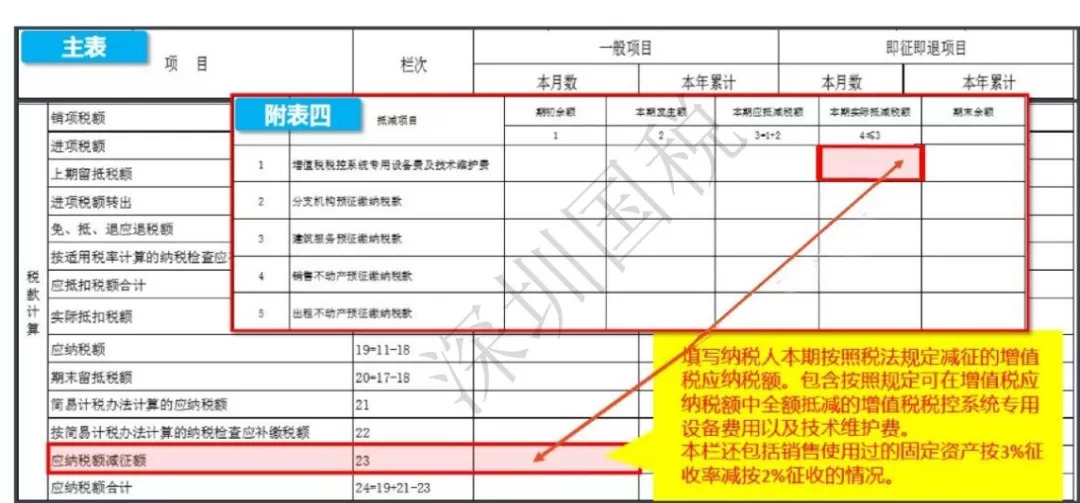
当本期减征额小于或等于第19栏“应纳税额”与第21栏“简易征收办法计算的应纳税额”之和时,按本期减征额实际填写;当本期减征额大于第19栏“应纳税额”与第21栏“简易征收办法计算的应纳税额”之和时,按本期第19栏与第21栏之和填写,本期减征额不足抵减部分结转下期继续抵减。
小规模抵减方法
填写《增值税减免税明细表》,点“增加”按钮,选择抵减代码01129914;减征名称:《财政部 国家税务总局关于增值税税控系统专用设备和技术维护费用抵减增值税税额有关政策的通知》
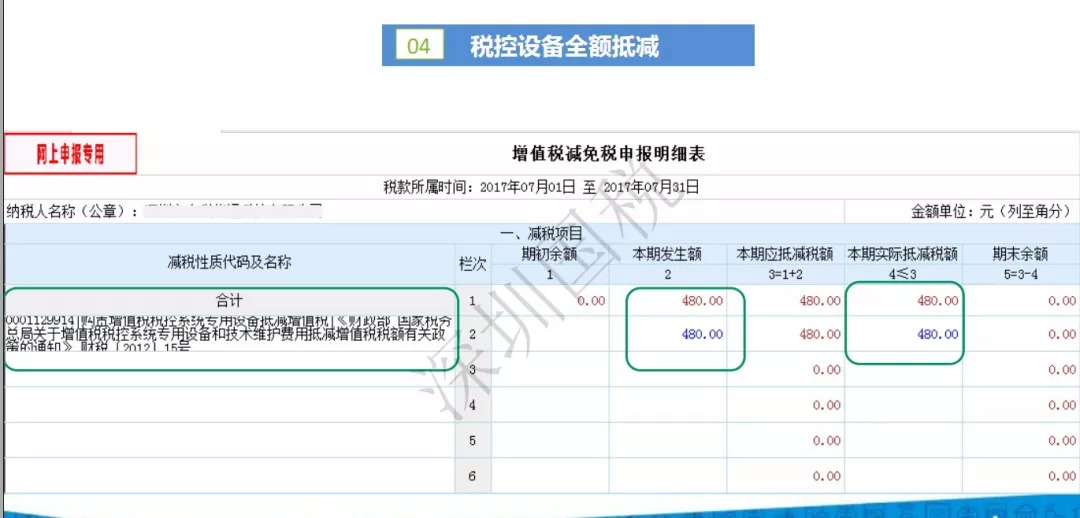
在主表第16栏“本期应纳税额减征额”手动填写可在增值税应纳税额中全额抵减的增值税税控系统专用设备费用及技术维护费。
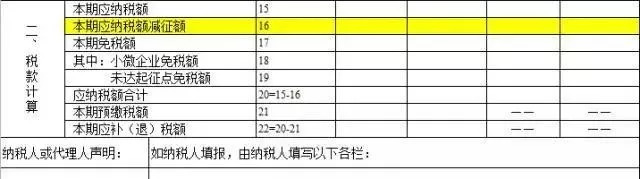
当本期发生额小于或等于第15栏“本期应纳税额”时,按本期实际发生额填入《增值税纳税申报表(小规模纳税人适用)》第16栏“本期应纳税额减征额”抵减当期税额;
当本期发生额大于第15栏“本期应纳税额”时,按本期第15栏“本期应纳税额”的金额填入《增值税纳税申报表(小规模纳税人适用)》第16栏“本期应纳税额减征,本期减征额不足抵减部分结转下期继续抵减。
Q&A
1、进行增值税减免备案时,出现减免有效起始时间无法选择或上传发票提示图片格式错误,如何处理?
建议更换WIN10 Microsoft Edge浏览器使用。
2、一般纳税人进行抵减技术维护费280元填写附表后,主表23行无法自动生成相应的金额,如何处理?
需要先在《增值税减免税明细表》录入填写抵减信息,再到附表四中输入抵减金额即可